
Inondations à Dakar : véhicules noyés, commerces sinistrés… ce que l’assurance peut réellement indemniser
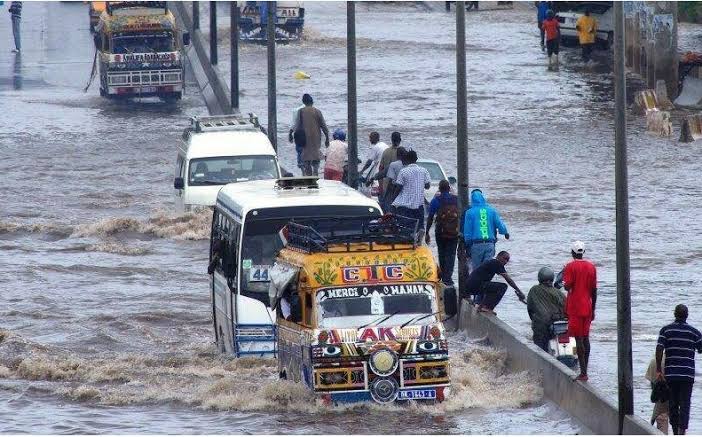
Les fortes précipitations qui se sont abattues sur Dakar et sa banlieue ces derniers jours ont laissé derrière elles un lourd bilan matériel. Véhicules immobilisés ou totalement submergés, boutiques envahies par les eaux, marchandises détériorées, équipements hors d’usage et activités économiques paralysées : les conséquences des intempéries se font sentir dans plusieurs quartiers de la capitale et de sa périphérie.
Le gouvernement a d’ailleurs déclenché un plan d’urgence régional après les pluies du week-end, alors que certaines stations pluviométriques ont enregistré des cumuls supérieurs à 100 millimètres. Les dégâts ont été signalés dans plusieurs secteurs de Dakar, notamment Grand-Yoff, Hann Bel-Air, les Parcelles Assainies, Pikine, Guédiawaye et Keur Massar.
Dans ce contexte, une question revient avec insistance chez les sinistrés : qui va payer les dégâts et dans quelles conditions les victimes peuvent-elles être indemnisées ?
Interrogé par L’Observateur, Papa Ousmane Diop, directeur du Marché entreprises et de la réassurance à AXA Sénégal, apporte plusieurs précisions importantes. Selon lui, l’indemnisation n’est jamais automatique et dépend avant tout des garanties effectivement souscrites.
Les assureurs n’ont pas encore un bilan définitif
Pour le responsable d’AXA Sénégal, il est encore prématuré de communiquer un bilan global des sinistres provoqués par les dernières pluies. Les déclarations commencent seulement à parvenir aux compagnies d’assurance et doivent encore être examinées, expertisées et classées.
Les premiers dossiers concernent principalement des véhicules endommagés, des commerces touchés ainsi que des biens immobiliers. L’ampleur des dégâts varie toutefois fortement d’un dossier à l’autre. AXA Sénégal indique également travailler à une consolidation géographique des déclarations afin d’éviter de publier des chiffres provisoires susceptibles d’être révisés.
Cette prudence intervient alors que les conséquences des pluies ont été particulièrement visibles dans plusieurs zones de Dakar. Des routes transformées en véritables mares, des véhicules immobilisés et des commerces envahis par les eaux ont compliqué la vie des populations.
Un commerce inondé n’est pas automatiquement indemnisé
Pour les commerçants, les pertes ne se limitent pas aux murs ou aux installations. Une inondation peut détruire des stocks de marchandises, endommager du matériel informatique, du mobilier, des appareils électriques ou encore contraindre l’entreprise à interrompre temporairement ses activités.
Une assurance multirisque professionnelle peut couvrir une partie de ces dommages, mais tout dépend du contrat signé. Selon les garanties choisies, peuvent notamment être couverts les bâtiments, les aménagements, le mobilier, les équipements ainsi que certaines marchandises et certains stocks.
La perte d’exploitation peut également faire l’objet d’une garantie spécifique. Celle-ci peut permettre, selon les conditions contractuelles, de compenser une partie de la perte de marge et certaines charges qui continuent de courir pendant l’interruption de l’activité provoquée par un sinistre garanti.
Le principe est donc simple : être assuré ne signifie pas que tous les dégâts provoqués par une inondation seront automatiquement pris en charge.
Le montant des capitaux assurés, les franchises, les exclusions et la nature exacte des garanties jouent un rôle déterminant. Le Code CIMA prévoit d’ailleurs que les contrats doivent préciser notamment la nature des risques garantis, le montant des garanties, les modalités de déclaration du sinistre et le délai dans lequel les indemnités doivent être payées.
Véhicules noyés : aucune indemnisation forfaitaire
La situation est particulièrement préoccupante pour les automobilistes dont les véhicules ont été entièrement ou partiellement immergés.
Contrairement à certaines idées reçues, il n’existe pas de montant forfaitaire applicable à tous les véhicules victimes d’une inondation. L’indemnisation dépend notamment de la valeur du véhicule, de son ancienneté, de son état avant le sinistre, du niveau de couverture choisi et des conclusions de l’expertise.
Lorsque le véhicule est considéré comme techniquement irréparable ou lorsque le coût des réparations devient disproportionné par rapport à sa valeur, le règlement du sinistre est effectué conformément aux dispositions du contrat et à l’évaluation réalisée par l’expert.
Un automobiliste doit donc impérativement vérifier ce que couvre exactement son assurance. Une simple assurance automobile ne garantit pas nécessairement les dégâts causés par une inondation.
La différence entre une couverture limitée et une formule comportant des garanties supplémentaires peut ainsi être considérable lorsqu’un véhicule est submergé par les eaux.
Dans quels cas l’assureur peut ne pas indemniser ?
L’absence d’indemnisation ne signifie pas nécessairement que l’assureur refuse arbitrairement de payer. Dans de nombreux cas, le dommage peut simplement ne pas relever des garanties prévues au contrat.
Plusieurs situations peuvent expliquer une absence de prise en charge : risque non garanti, exclusion contractuelle, plafond de garantie dépassé, franchise applicable ou encore non-respect d’une condition prévue dans le contrat.
Le Code CIMA encadre par ailleurs les relations entre assureurs et assurés, notamment en matière de déclaration des sinistres. Il prévoit que certaines clauses de déchéance pour déclaration tardive ne peuvent être opposées à l’assuré que si le retard a causé un préjudice à l’assureur, avec des exceptions notamment en cas de force majeure.
Pour les victimes des récentes inondations, la première préc
Inondations à Dakar : véhicules noyés, commerces sinistrés… ce que l’assurance peut réellement indemniser
aution consiste donc à déclarer rapidement le sinistre, conserver les preuves des dégâts et consulter précisément son contrat.
Photos et vidéos des biens endommagés, factures, inventaires des marchandises, documents d’achat et autres justificatifs peuvent être particulièrement utiles lors de l’évaluation du préjudice.
Le risque de sous-assurance inquiète les professionnels
Papa Ousmane Diop met également en garde contre un problème plus large : celui de la sous-assurance des activités commerciales et professionnelles au Sénégal.
Un commerçant peut être assuré tout en restant insuffisamment protégé si la valeur déclarée de ses marchandises, de ses équipements ou de ses installations est inférieure à la réalité. Dans ce cas, la couverture disponible peut ne pas permettre de compenser l’intégralité des pertes.
Il est donc recommandé aux entreprises de revoir régulièrement leurs contrats, notamment avant la saison des pluies, afin de vérifier les capitaux assurés, les risques couverts, les franchises et les éventuelles exclusions.
Cette question prend une importance particulière dans une ville comme Dakar, où les épisodes de fortes pluies peuvent provoquer en quelques heures des dommages considérables dans les zones exposées.
Les dossiers sont encore en cours d’expertise
AXA Sénégal indique poursuivre actuellement l’enregistrement et l’analyse des déclarations liées à l’hivernage. Certains dossiers sont déjà en cours d’expertise, d’autres sont en phase d’instruction, tandis que certains pourraient finalement ne pas relever des garanties souscrites.
Le délai de règlement dépend ainsi de la complexité du dossier. Un sinistre limité, correctement documenté et ne nécessitant pas d’expertise approfondie peut être traité relativement rapidement. À l’inverse, un véhicule lourdement endommagé, un commerce ayant subi d’importantes pertes de stocks ou un dossier impliquant plusieurs garanties peut nécessiter davantage de temps.
Le Code CIMA impose en outre que les contrats indiquent les conditions et le délai de paiement des indemnités.
Dans le cas des récentes inondations à Dakar, les compagnies d’assurance devront donc attendre la fin des expertises et la consolidation des déclarations avant de pouvoir établir un bilan fiable des montants réellement indemnisables.
Au-delà de la question des remboursements, ces intempéries relancent surtout le débat sur la protection des ménages et des entreprises face aux risques climatiques. Les images de véhicules engloutis, de commerces submergés et de quartiers transformés en zones inondées rappellent qu’une assurance adaptée peut faire la différence entre une perte financière supportable et une catastrophe économique pour une famille ou un entrepreneur.
Pour les assurés, le message est désormais clair : il ne suffit pas d’avoir une police d’assurance. Il faut savoir exactement ce qu’elle couvre.
Sunuker News Desk